食品や日用品の値上がりが続く中、「最近、お金が減るスピードが速くなった」と感じる人も少なくないのでは? 物価上昇がとまらない今こそ、「資産の価値」を守るための対策が不可欠です。そこでファイナンシャル・プランナーの八木陽子さんに、インフレ時代に資産を守るための考え方を伺いました。
物価高時代、「預金だけ」では資産を守れない?
――スーパーやコンビニ、ドラッグストア、家電量販店など、あらゆる場面で物価高を実感しています。この状況は、今後も続くのでしょうか?
続く可能性は高いと見ていいでしょう。日本は長くデフレが続いていたため、物価が上がることに慣れていない人は少なくありません。しかし、本来なら正常な経済では、物価は少しずつ上昇していくものです。
この先、一時的に落ち着く局面があったとしても、長期的には物価は上がるという前提でインフレにそなえる必要があります。
――インフレにそなえるとは、どういうことですか?
物価が上がっても資産の「購買力」を維持できるよう、お金の持ちかたや運用方法を工夫するということです。
物価が上がると、預金額は変わらなくても、そのお金で買える商品やサービスは減ってしまいます。例えば、東京ディズニーリゾートの1デーパスポート(大人料金)は2016年で7,400円でしたが、2026年には上限額で12,400円※となっています。
※変動価格制
そう考えると、日本円を現金や普通預金だけで持ち続けることも、インフレ時代にはリスクになり得ます。「何もしないこと」が、結果として実質的な価値を目減りさせる可能性もあるのです。
預金と投資、2つの柱で物価高を乗り切る
――では、このインフレ時代にどんなお金の対策をすればいいのでしょうか? 世間では投資、資産運用を勧める声が多いようですが、元本割れしてしまうリスクを考えると一歩が踏み出せません。
預金すべてを投資に回す必要はありません。先ほど触れたように「普通預金だけ」で資産を持ち続けるのはリスクにつながります。大切なのは、自分の目的やお金を使う時期にあわせて「異なる種類の資産を複数持つこと」です。具体的には普通預金や定期預金、投資商品などを組みあわせて持つことです。
――なるほど。「預金か、投資か」の二択で考える必要はないんですね。
そうです。普通預金は、物価上昇によって実質的な資産価値が目減りする可能性がある反面、元本保証があるおかげで額面が変わってしまう心配もなく、必要な時にすぐ引き出せる安心感もあります。
また、最近では利上げの影響で、定期預金の金利が上昇しています。しばらく使わないお金は普通預金から定期預金に移すだけでも、金利上昇の恩恵を受けられます。
一方、株式や投資信託はインフレ時代に長期的な資産形成が期待できる半面、為替や市場の相場に応じて価値が変動します。いざ現金化して使おうと思った時に資産価値が下落する可能性もあり、近いうちに使う予定のお金の置き場所には不向きといえるでしょう。
それぞれメリットとデメリットがあるため、「預金か、投資か」ではなく「預金も投資も持つ」という考えかたが大切です。
――銀行の預金って「元本保証だけど低金利」のイメージが強かったので、定期預金の金利が上がっているとは知りませんでした。
2026年6月、日本銀行は政策金利を0.75%から1.0%程度へ引き上げました。これを受けて定期預金の金利もおしなべて上昇傾向にあります。この機会に、メインバンクの定期預金が現在どれくらいの利息なのか、調べてみましょう。
資産を分けることでリスクを分散させる
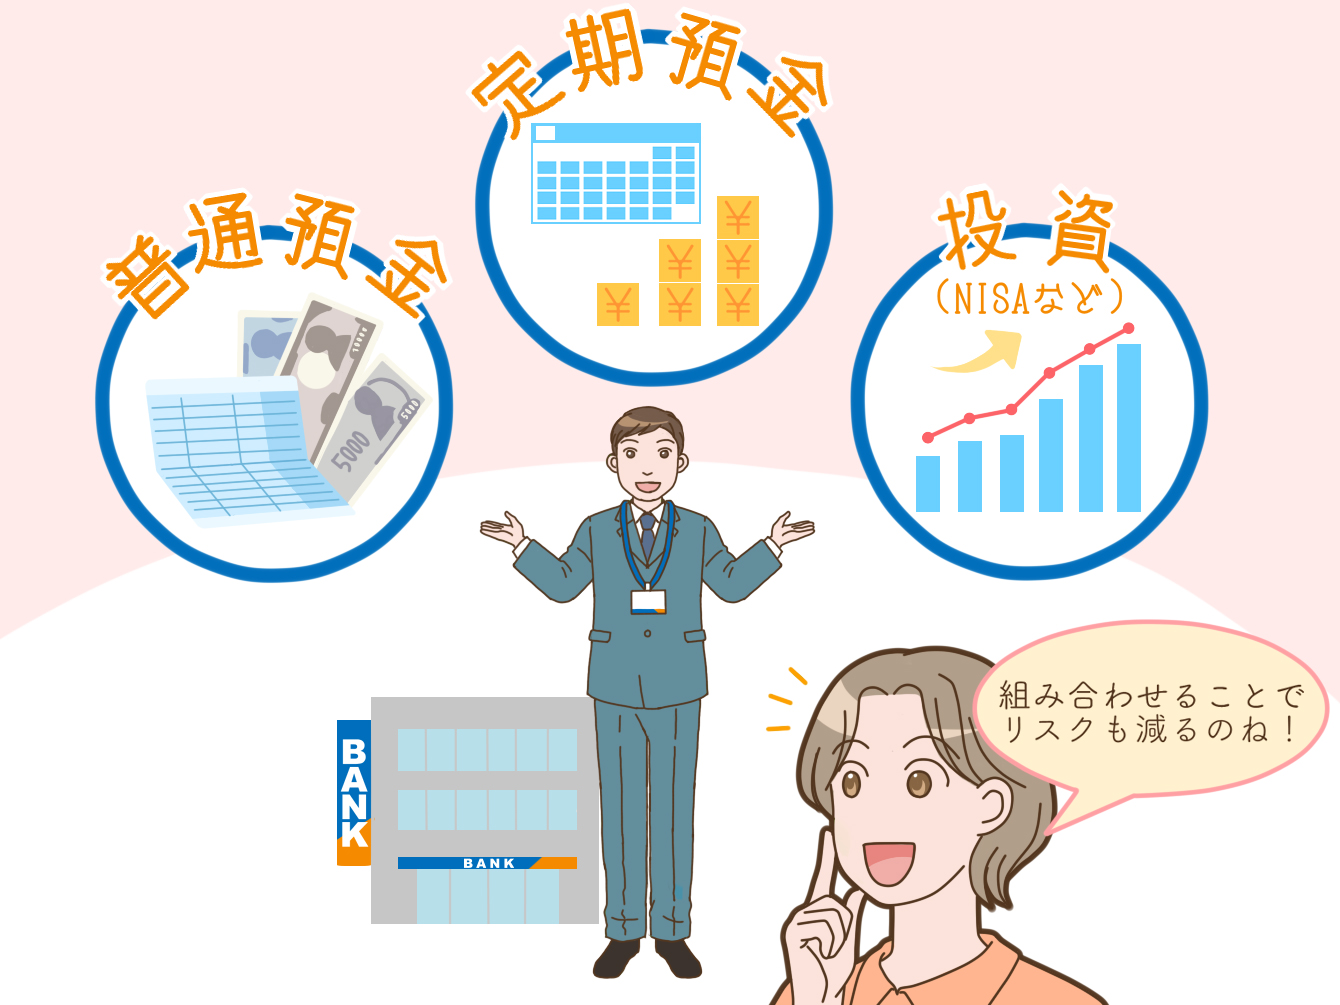
――普通預金、定期預金、投資は、どのように使い分ければいいでしょうか?
「そのお金をいつ使う予定なのか」が大きな目安となります。まず、病気や失業などの急な支出や、結婚、出産、お子さんの入学といったライフイベントにそなえる資金は、普通預金もしくはより金利の良い定期預金(期間1ヵ月の定期預金もあります)で持っておきましょう。
――もしものために備えておくお金は、どのくらい用意しておくと安心ですか?
一般的には生活費の6ヵ月分と言われています。ただ、若い世代だと半年分も貯蓄し続けるのは大変かもしれません。そんな場合は、まず3ヵ月を目標にしてもいいでしょう。
最低限の生活防衛資金を確保できたら、貯蓄と投資による資産形成を並行して進める方法もあります。毎月一定額を積み立てる「積立定期預金」を活用すれば、無理なく貯蓄を進められますよ。
一方、「貯蓄する余裕がない」という人は、家計を見直すことが先決です。固定費など毎月の支出額を確認し、無理なく貯められる環境を整えましょう。
――定期預金と投資は、どう使い分けるといいのでしょうか?
お子さんの大学進学にかかる学費や住宅購入資金など、計画的に使う予定のお金は定期預金で管理します。例えば、お子さんが小さいうちから大学進学費用としてNISAで運用していた場合でも、運用成績が好調であれば、使う時期が近づく前に早めに現金化し、定期預金へ移しておくと安心です。いざ大学入学となったタイミングで、相場が大きく下落していると困りますから。
対して、当面予定のない余裕資金は、NISAを活用した投資信託などで、長期運用を検討してみるのもいいでしょう。運用期間を長く確保できれば、一時的に値下がりしても回復を待つ余裕があるので、長期的な資産形成につながる可能性があります。
| 資産の置き場所 | 特徴 | 向いているお金 |
|---|---|---|
| 普通預金 | 必要に応じて自由に入出金できる | 日常的に使うお金(生活防衛資金) |
| 定期預金 | 一定期間預けることで、普通預金より少し有利な金利が期待できる | 計画的に使う予定があるお金 |
| 投資信託 (NISA)など |
値動きはあるが、長期的な資産形成が期待できる | 当面使う予定がないお金 |
――投資に関心がある一方で、「損をするかもしれない」と思うと、なかなか一歩を踏み出せません。
お気持ちは十分理解できますし、実際多くのかたがそう感じているはずです。ただ、最初から何十万円も投資に使う必要はありません。今の投資って、1,000円くらいではじめられるので、最初は少額で構わないと思います。

定期預金は短期で預けるのが◎
――5年以内に使うお金を定期預金に預ける際、期間も5年にしたほうがよいでしょうか?
5年満期でもよいのですが、今は金利が上昇し、1・3・6ヵ月でも同じ金利のケースも多いため半年未満の最短期間で預け替えるのがおすすめです。定期預金は、預け入れた時点の金利が満期まで適用されます。今後さらに金利が上がる可能性を考えると、最初から長期間金利を固定してしまうよりも、短い期間で満期を迎え、その時々の金利で預け直すほうがメリットを受けやすくなります。

――お金は増やしたいけどどうしてもリスク面が気になるというかたは、定期預金を柱にして考えたほうが無難なのかもしれません。
そうですね。最近はNISAの利用者数が増えて、世の中全体で投資への関心が高まっていますが、株式や投資信託は価格が変動する商品です。調子が悪いときには、大きく値下がりすることもあります。したがって、長期・積立・分散というリスクを軽減させる方法を実践するのが賢明です。
それでも、投資に抵抗がある人は、定期預金や個人向け国債を利用しましょう。定期預金は元本保証があり、ペイオフ(預金保険制度)の対象です。万が一、金融機関が破綻した場合でも、1金融機関あたり元本1,000万円までとその利息が保護されます。
さらに、定期預金は一般的には途中解約も可能です。ライフステージや資産状況の変化にあわせて、柔軟に活用できるのもメリットといえるでしょう。
第四北越銀行からのお知らせ
第四北越銀行の「バランスパック」は投資信託または外貨定期預金と円定期預金を合わせてお申し込みいただくと、定期預金の金利が上乗せ※になるパックプランです。投資信託はNISA口座もご利用いただけます。資産運用による将来への備えと、定期預金による安定的な資産管理をバランスよく両立したい方におすすめです。※上乗せ金利は当初3ヵ月のみ適用されます。
詳しくは、お近くの店舗またはこちらをご確認ください。
【教えてくれた人】八木陽子さん
株式会社イー・カンパニー代表。キッズ・マネー・ステーション代表。ファイナンシャルプランナー。出版社で女性情報誌の編集部勤務を経て独立。FPやキャリアカウンセラーとして10年以上の実績を積み、消費者の視点からも、誰よりも分かりやすく「お金」「経済」「キャリア」を伝える。小中学校で子ども・親子向け講座も開催。著書に『お金のプロは結局、これを選んでる』(青春出版社)、『今から身につける「投資の心得」』(えほんの杜)ほか、監修本も多数。