税負担を軽減しながら老後の効率的な資産形成ができる「iDeCo(イデコ)」。以前は「50歳を過ぎてからでは遅いのでは……」と加入を諦めていたかたもいらっしゃったかもしれません。しかし、近年の制度見直しにより、50歳以上のかたや企業型確定拠出年金(企業型DC)のある会社で働くかたもiDeCoのメリットを十分に享受できるようになっています。
今回は現在のiDeCoのルールや2026年12月の制度改正のポイント、50代で運用を始める際のコツについて、ファイナンシャル・プランナーのゆりもとひろみさんに聞きました。
50代からでも遅くないって本当? 今までのiDeCoをおさらい
iDeCo(確定拠出型年金)とは、老後の資産形成のために国が設けた私的年金制度です。「自分年金」ともいわれ、毎月決まった掛金を拠出して運用することで、原則60歳以降に掛金と運用実績の合計額を受け取ることができます。
掛金は月に5,000円から積み立てることができ、上限については職業やお勤め先が企業型DCに加入しているかどうか、などによっても異なります。
詳しくはこちらの記事をご覧ください。
iDeCo(確定拠出型年金)って何? いまさら聞けないメリットを詳しく解説
過去にiDeCoは、「50歳を超えてからの加入は遅い」といわれていた時期がありました。その理由として以前は、給付を受けるには原則「通算加入期間が10年以上必要」なうえに、「掛金の拠出可能期限(加入年齢期限)は60歳まで」と決められていたからです。
通算加入期間が10年に満たないかたは、60歳になっても給付は開始されず、翌年以降に先送りとなり、しかもその間、新たに掛金できないという、いわゆる「iDeCoの空白期間」がありました。
先送りの年数は、下図のように通算加入期間によって決まっていました。 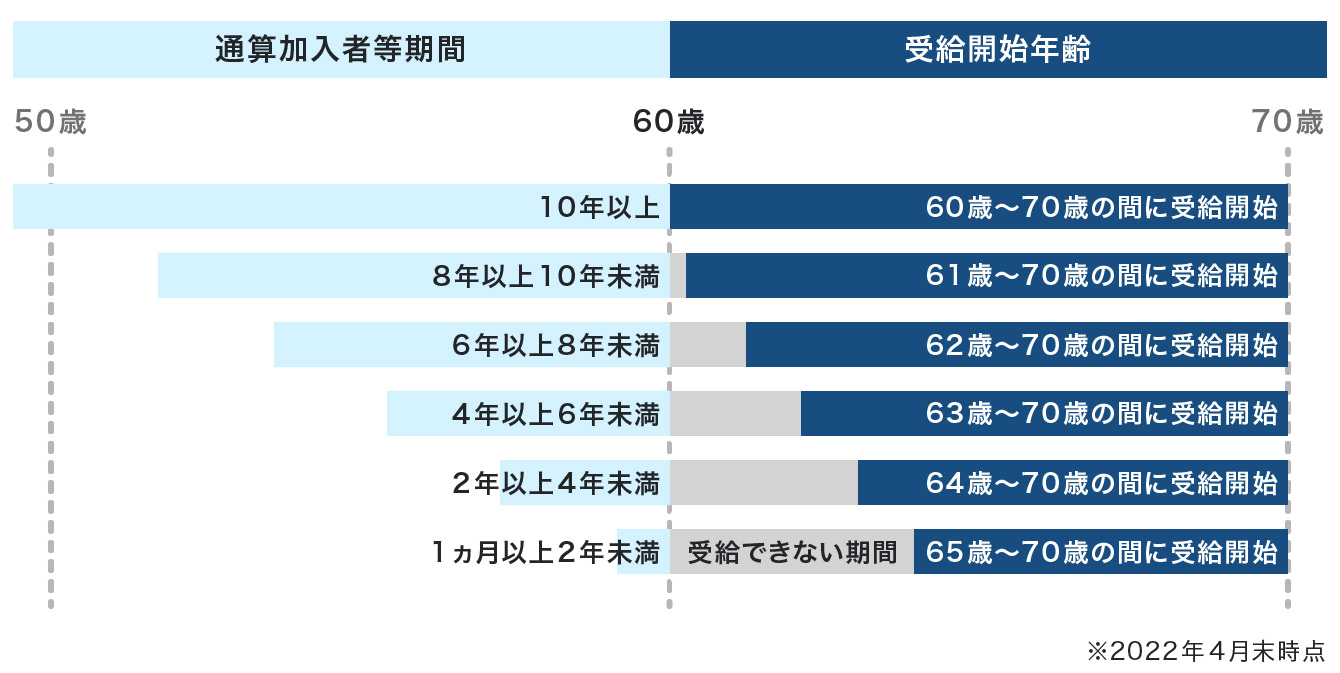 さらに空白期間中も口座管理手数料がかかってしまうので、50歳以上でiDeCoを始めるのはメリットが少ないとされていました。
 FPゆりもとさん
しかし高齢期の就労拡大や老後資金の確保といった背景から、制度が見直されました。積み立てられる年齢などが延長されたことで、現在では50歳以降にiDeCoに加入したとしても、空白期間が生まれにくくなっています。
もっと利用しやすくなる! iDeCo3つの改正点をチェック
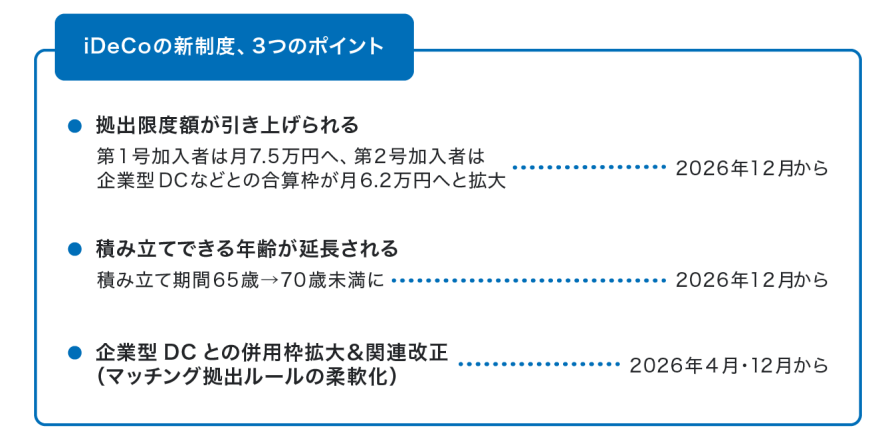
iDeCoの新制度は、段階的に施行されます。
拠出限度額が引き上げられる
2026年12月からは、iDeCo全体の拠出限度額が引き上げられます。
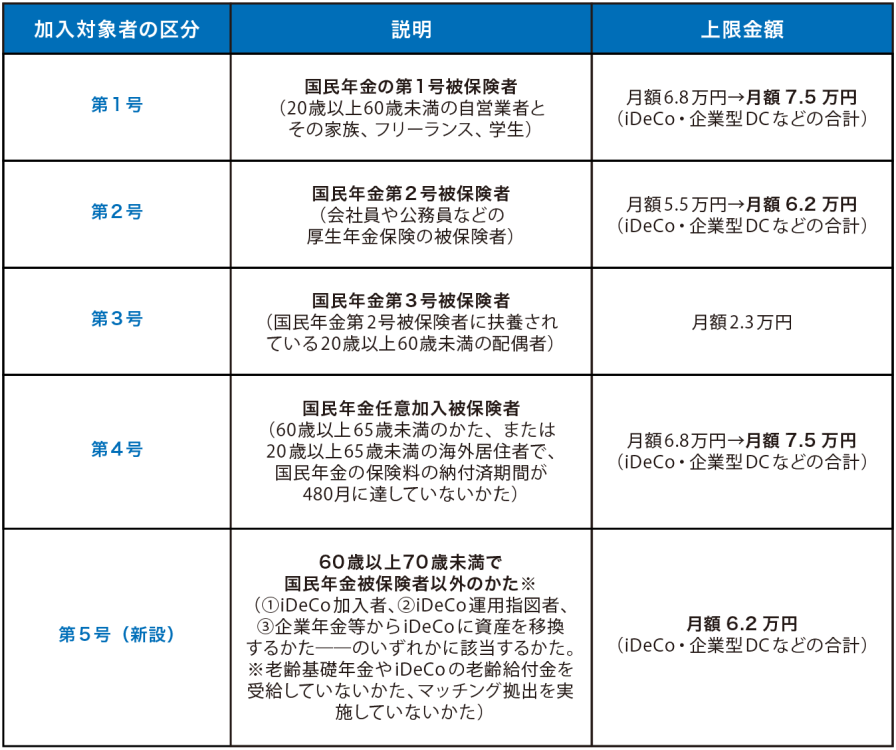
自営業者など(第1号加入者)と国民年金に任意で加入しているかた(第4号加入者)は月額6.8万円から月額7.5万円へ、会社員や公務員など(第2号加入者)は企業年金等との合算枠が月額5.5万円から月額6.2万円へと拡大します。
※経過措置として2029年11月までは、上記要件に該当しない60歳以上70歳未満のかたについても、新たにiDeCoに加入できます。
出典:厚生労働省ホームページ「2025年の制度改正 iDeCo・企業型DC・国民年金基金の拠出限度額の引き上げ(2026年12月1日施行予定)」、政府広報オンラインホームページ「iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説」
これまで以上に手厚い老後資金作りが可能になるだけでなく、掛金が全額所得控除になるというiDeCoのメリットの恩恵を、より大きく受けられるようになります。
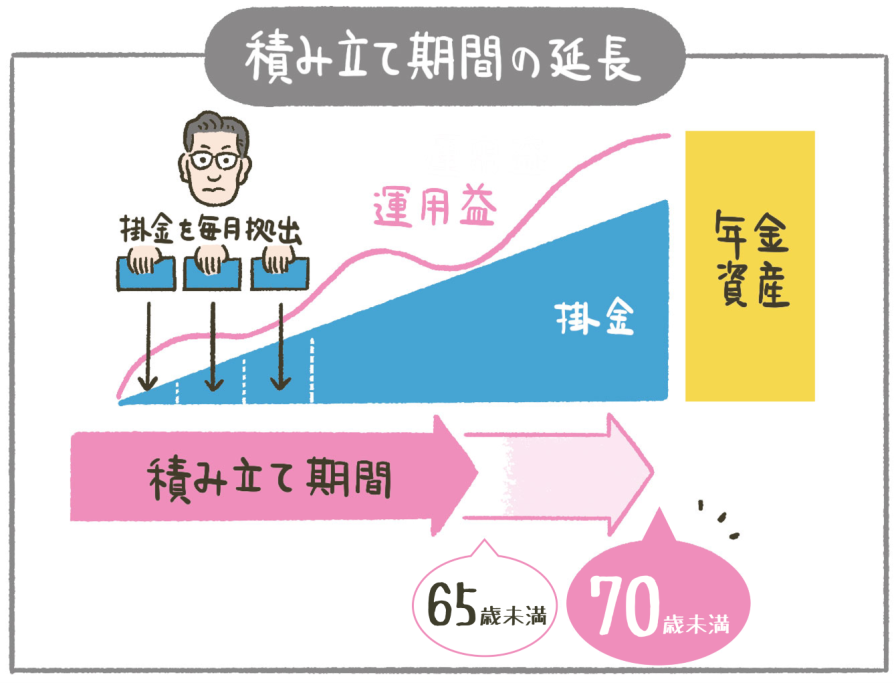
積み立てできる年齢が延長される
これまで掛金を積み立てできる年齢は「65歳未満」でしたが、2026年12月からは「70歳未満」へと延長されます。(※老齢基礎年金やiDeCoの老齢給付金をまだ受給していないことが条件となります)。
これにより、たとえば55歳の誕生日にiDeCoを始めたかたでも、15年間、掛金を拠出できるようになりました。
これまで(2026年11月まで)、iDeCoに加入できるのは、国民年金の被保険者であることが前提でした。
そのため、個人事業主のかた(第1号被保険者)や専業主婦(夫)のかた(第3号被保険者)は、原則として60歳で国民年金の被保険者ではなくなると、iDeCoへの加入は認められませんでした。
2026年12月の制度改正では、新たに「第5号」というiDeCoの加入区分が設けられます。
第5号加入者は、以下のようなかたが該当します。
- 国民年金の被保険者ではない60歳以上70歳未満のかた
- そのうち老齢基礎年金やiDeCoの老齢給付金を受給していないなど、一定の要件を満たすかた
これにより、これまで60歳でiDeCoへの加入資格を失っていたかたであっても、一定の要件を満たせば60歳以降も70歳未満まで加入・掛金拠出ができるようになります。
加入年齢の上限が70歳まで引き上げられることで、たとえば55歳でiDeCoを始めたかたでも約15年間、60歳から始めたかたでも最長10年間、掛金の拠出が可能です。
企業型DCとiDeCoの併用枠が拡大! 関連するマッチング拠出の制度改正も
企業型DCとiDeCoの併用はすでに原則可能となっていますが、2024年以降、さらにルールが改善されています。
2024年12月には、確定給付企業年金(DB)に加入している会社員や公務員のかたの iDeCoの掛金上限額が、一律「月額2万円」に引き上げられ、対象となるかたの利用枠が広がりました。さらに2026年12月の改正によって、企業型DCとiDeCoを併用する際の合計拠出金額も月額5.5万円から6.2万円へと増えることになります。
また、関連する制度改正として、2026年4月には企業型DCの「マッチング拠出(従業員が掛金を上乗せする仕組み)」のルールが変わり、使い勝手が向上しました。これまで「従業員の掛金は会社の掛金額を超えてはいけない」という制限がありましたが、これが撤廃され、限度額内であれば会社側の拠出額が少なくても、自分でしっかりと上乗せができるようになっています。
ただし、基本的に企業型DCでマッチング拠出を利用する場合は、iDeCoとの併用はできません。両者では運用商品や手数料、転職時の取り扱いなどが異なるため、勤務先の企業型DCの内容やライフプランにあわせて選ぶことが大切です。
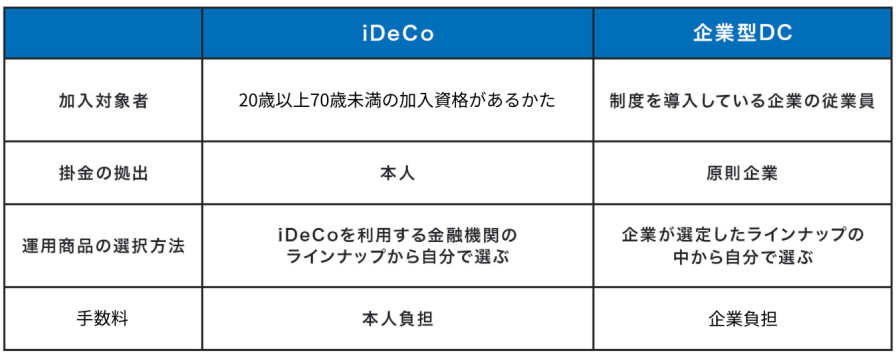
出典:厚生労働省ホームページ「2025年度の制度改正 iDeCoの加入可能年齢の引き上げ(2026年12月1日施行予定)」、「確定拠出年金制度の概要」
これを機に、新たにiDeCoを始められるかたは、企業型DCにはない投資商品を選んでみてはいかがでしょうか。運用の幅を広げられますよ。
ちなみに管理手数料は、一般的に掛金の額に関わらず固定されているので、毎月数千円程度の掛金だと、運用益に対する手数料の割合が大きくなってしまいます。そのため、できれば掛金の上限を目指して積立額を増やしていけると良いですね。とはいえ、掛金が全額所得控除になることを考えると、月5,000円からでも始めたほうが導入のメリットがあるといえるでしょう。
FPゆりもとさん加入可能期間に合わせた商品選びを
2024年から2026年にかけての制度改正で、50歳を過ぎてからのiDeCo加入のハードルはさらに下がり、拠出枠も大きく広がります。ただし、投資先商品は、より計画的に選ぶ必要があります。
たとえば、20年、30年と運用期間が残されているかたであれば、たとえ一時的に資産が減少したとしても、時間をかけて取り戻すことができます。しかし50代から運用を始める場合、加入期間が70歳まで延びたとはいえ相対的には運用期間が短いため、もし受給前に、大きな金融ショックが起きてしまうと、損失分を取り戻すのが難しくなります。
老後の資産形成が目的なのであれば、ハイリスク商品には手を出さないなど、加入可能な期間とリスクを考慮した商品選びをしましょう。
目安として、残りの加入期間が10年以上ある場合は、多少リスクが高くても、大きな運用益が期待できる海外株式型などの商品を選んでもいいと思います。5年を切ったあたりから、値崩れしにくい債券型にシフトするなどして、「リスクオフ」を考えてください。受給開始直前で、大きく資産を減らさないことが大切です。
FPゆりもとさんまた、iDeCo以外の積立型の資産運用としては、NISAを活用した投資信託の積立購入がおすすめです。NISA枠での投資は、運用益が非課税になります。iDeCoとの大きな違いは、好きなときにお金を引き出せることです。
老後のための資金はiDeCoで固く守りつつ、数年後に使うかもしれない資金はNISAで柔軟に運用する、というハイブリッドな戦略を検討してみてください。
最後に……資産運用をするうえで、はじめのうちは運用方法や受け取り方について迷うこともあると思います。そんな時はまず、身近な金融機関や私たちファイナンシャルプランナーにぜひご相談ください。ご自身のライフプランに合わせた資産運用を一緒に考えましょう。
FPゆりもとさん【教えてくれた人】ファイナンシャルプランナー ゆりもと ひろみさん
ゆりもとFP事務所代表
出産を機にマネープランの必要性を痛感し、FP(ファイナンシャル・プランナー)の道へ。子育てをしながら、2003年の開業以来1,300件以上のFP相談を受ける。資産運用・家計管理・住宅購入・保険見直しなど幅広いマネー相談に精通し、働くママとして奮闘する経験を生かした、親身なアドバイスが好評。株式会社FPフローリスト代表取締役。CFP®、1級ファイナンシャル・プランニング技能士。