ネットバンクやネット証券、電子マネーなどが普及し、スマートフォン一つで資産を管理できる時代。便利になった一方で、いざ相続が発生すると、故人がインターネット上で管理していた資産や各種サービスのアカウントや契約情報を家族が確認できず、手続きに膨大な時間がかかることがあります。こうしたいわゆる「デジタル遺産」にはどんなものがあり、どのような備えが必要なのでしょうか。ファイナンシャル・プランナーの中垣香代子さんに聞きました。
親のスマホが開けない……。デジタル遺産のトラブルがじわじわ増加中
――いわゆるデジタル遺産について、最近はどのような相談が増えているのでしょうか?
私が受けている相談に関していうと、現時点で顕著に増えているわけではありません。例えば、80歳以上のかただと世代的に資産をアプリなどに紐付けていないことが多いからです。
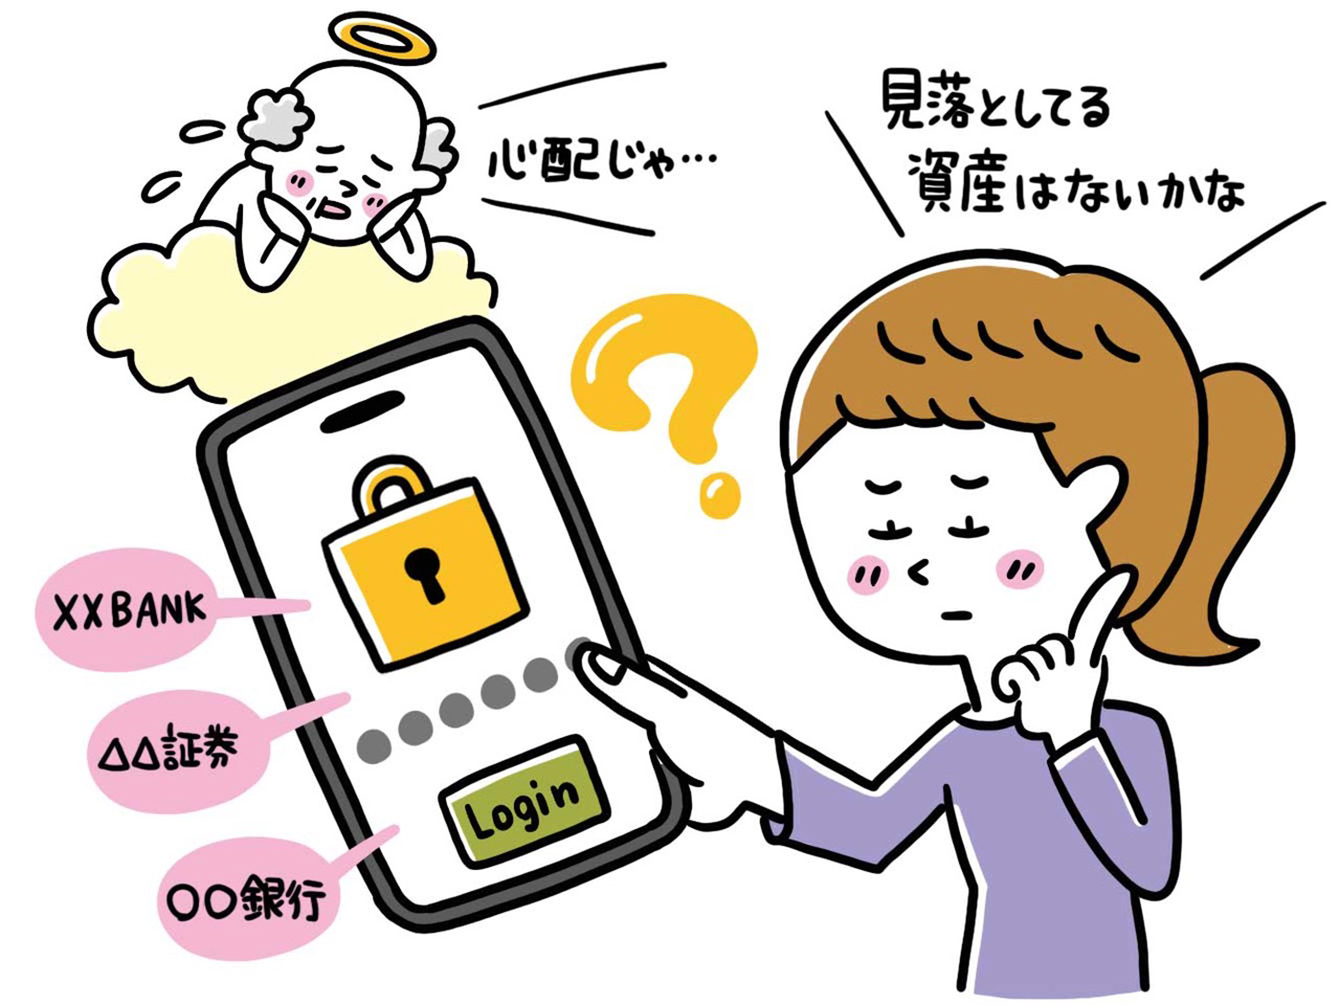
一方で、働き盛りの現役世代のかたが急に亡くなった場合、ご家族が対応に困るケースも出てきています。親のスマホやパソコンのロック解除ができない、そもそもどんな遺産があるのか、覗いてみなければ分からないといったケースが増加していますね。
――国民生活センターによれば「故人が契約していたサブスクの請求を止めたいがIDとパスワードが分からない」といった相談が寄せられているそうですが、今後こうした相談も増えていきそうでしょうか?
確実に増えていくと思います。総務省の調査では、スマートフォンでインターネットを利用する人は60代で80.9%、70代でも55.1%に上り、ネット銀行をはじめさまざまなサービスをスマートフォンで利用しています。デジタル遺産の問題が本格的に表面化するのは、むしろこれからでしょう。
――便利になった分だけ、デジタル特有の不便さも意識しておく必要がありそうですね。
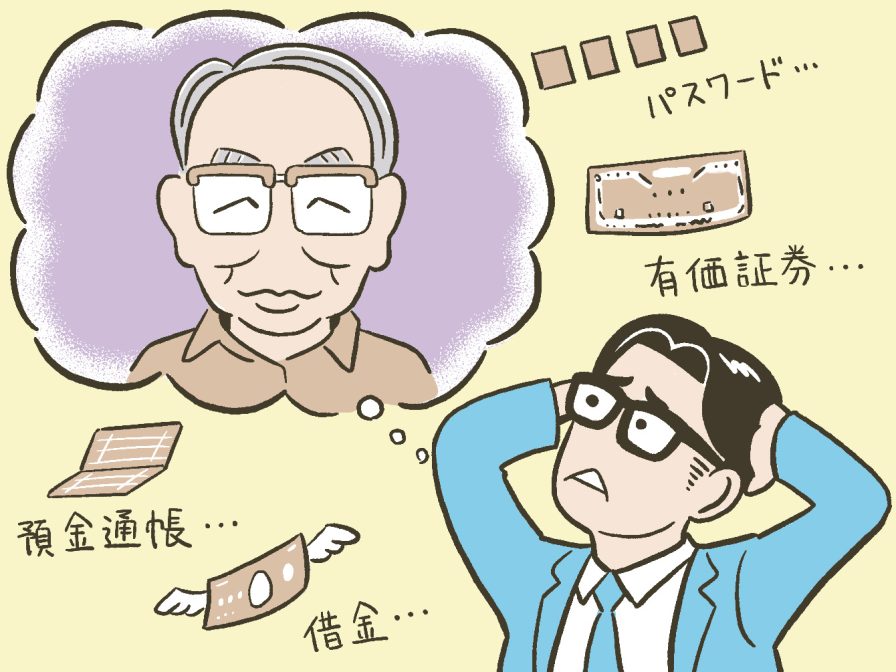
デジタル遺産の難しさは、家族が資産や契約の存在自体に気づきにくいことです。以前は、家の中を探せば通帳や証券、金融機関から届いた書類などが見つかり、取引先を推測できました。しかし、今は通帳も利用明細も発行されず、情報がスマートフォンのなかにしかない場合があります。端末を開かなければ、残高だけでなく、どの金融機関と取り引きしていたのかさえ分かりません。
銀行口座だけではない、見落としやすいデジタル遺産とは
――そもそもデジタル遺産には、どのようなものがあるのか教えてください。
デジタル遺産に明確な定義はありませんが、一般的にはデジタル形式で管理されている資産や契約、データなどが含まれ、代表的なものは次の通りです。なお、このうち本記事では資産や支払いに関わるものを中心に紹介します。
金銭的価値のある資産
- ネット銀行の預金残高
- ネット証券の保有資産
- FX口座の証拠金
- 暗号資産の残高
- 電子マネーの残高※
- ポイントの残高※
- マイレージの残高※
債務や継続的な支払いに関わるもの
- クレジットカードの利用残高
- スマートフォンで契約したローンやキャッシングの借入残高
- 動画・音楽配信サービスの契約(サブスクリプション)
- そのほかの有料オンラインサービスの契約
個人的なデジタル遺品
- 写真や動画のデータ
- メールの送受信データ
- SNSアカウント
※電子マネーやポイント、マイレージは、サービスの規約によって引き継げる場合と引き継げない場合があります。
――さまざまな種類のデジタル遺産がありますが、残された家族が特に見落としやすいものといえば、どのようなものがありますか?
預貯金や証券口座などの「プラスの資産」には目が向きがちですが、クレジットカードでのショッピング未払い分やキャッシングといった「マイナスの資産(負債)」は見落とされがちです。オンラインで契約した借入の場合、紙の書類が届かず、利用明細もスマートフォンで確認する設定になっていると、家族が把握する手がかりがありません。
また、転勤先で作った銀行口座をはじめ、以前使っていた証券口座、少額の電子マネーやポイントなどは、家族は存在自体を知らないことも多いでしょう。
相続財産そのものではありませんが、サブスクリプションも見落とされやすいので注意が必要です。動画や音楽のほか、電子書籍、英会話、AIサービスなど、一つひとつは少額でも、解約しなければ請求が続いてしまうことがあります。
――親が亡くなったら、デジタル遺産について最初に何を確認すればよいですか?
まず、資産の一覧表やエンディングノートなど、書き残したものがないかを確認してください。あれば、それを手がかりに手続きを進められます。
――資産の一覧やエンディングノートが見つからない場合は、どうすればよいでしょう?
まずキャッシュカード、郵便物、明細、口座の入出金記録などから、取引先や契約先を探し、そこで確信が持てれば、相続人として必要な書類や手続き方法を各社に問い合わせましょう。
――これからトラブルが増えるのを見越して、そういった対策も進んでいくのでしょうね。
そうですね。ちなみに預貯金については、故人が生前に身分証としてマイナンバーを届け出ていた口座を対象に、相続人が複数の金融機関の口座情報を一括照会できる「相続時預貯金口座照会」という制度があり、金融機関を通じて照会を申し込むことが可能です。
やはり生前の対策が肝心。ではどうすればいい?
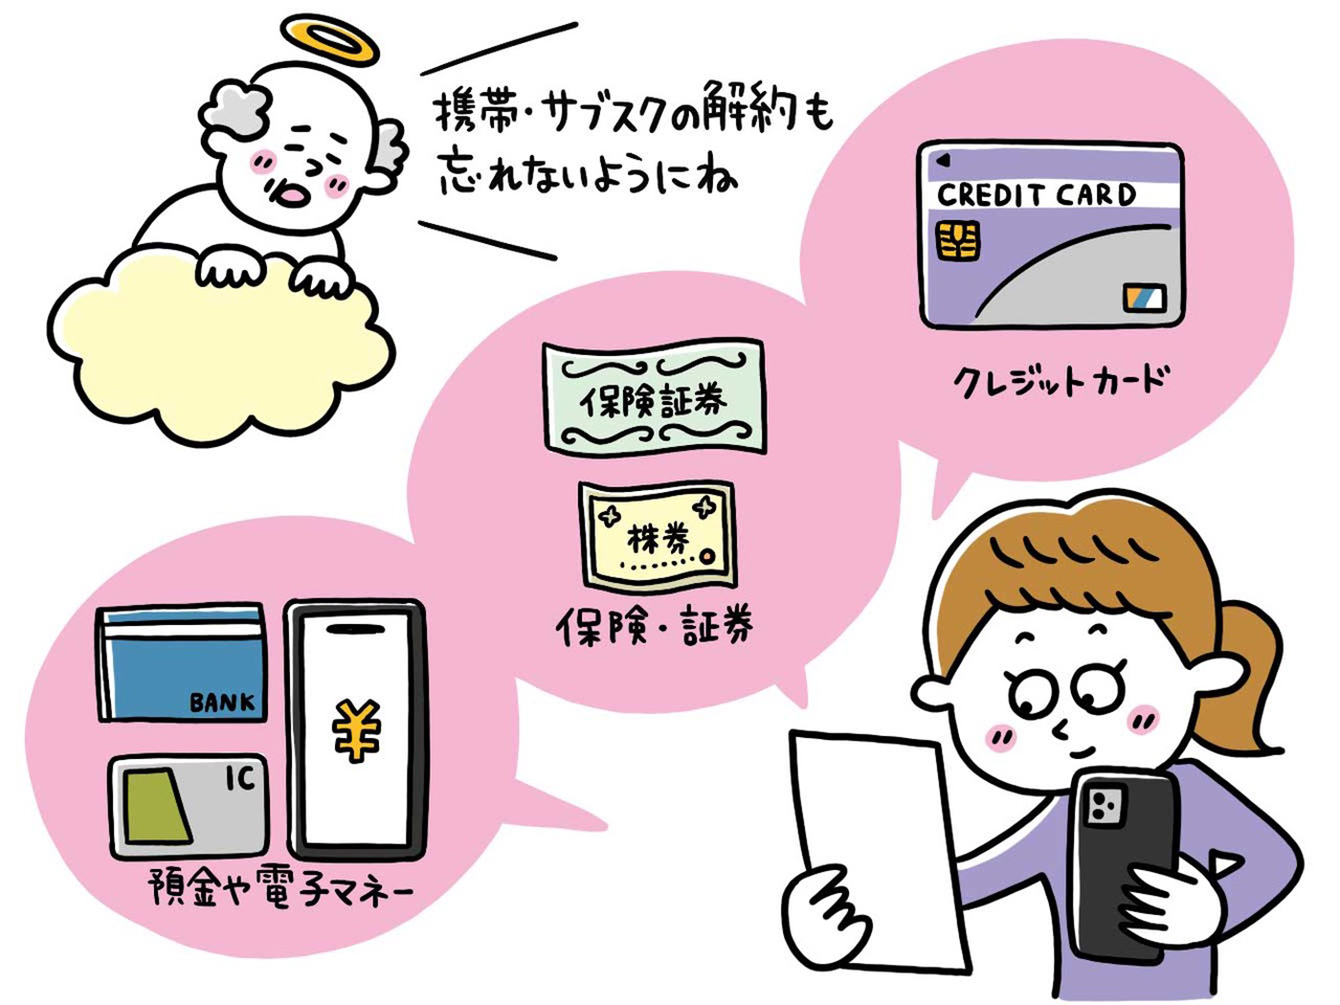
――デジタル遺産について、財産を遺す側(被相続人)と受け継ぐ側(相続人)が、それぞれ知っておくべきことを教えてください。
受け継ぐ側(相続人)が注意したいのは、故人のスマートフォンやパソコンを無理に開こうとしないこと。思い当たるパスワードをむやみに入力したり、基本料金がもったいないからと通信回線を焦って解約したりすると、スマートフォンを使った手続きができなくなるケースもあります。契約していた携帯会社や、ロック解除サービスを実施している専門業者に相談してみるのも一つの手ではありますが、だからといって確実にロック解除できる保証はないことを覚えておいてください。
遺す側(被相続人)は、生前のうちにどこに何があるのかをきちんと伝え残しておくのが最善の対策です。特に、夫婦間では資産の情報を共有していても、親子間では話していない家庭が多いように思えます。夫婦の一方が亡くなったのち、遺されたかたも亡くなる「二次相続」では、子どもが親の資産を把握するのが難しくなります。
――遺す側、受け継ぐ側の両方にとって、やはり資産の一覧化が効果的でしょうか?
それに尽きるでしょう。遺す側はエンディングノートなどに、金融機関やサービスの名称、口座や契約の種類、登録しているメールアドレス、問合せ先などを書き出しておくこと。家族が資産や契約の存在に気づき、どこへ連絡すればよいか分かる状態にしておくのが第一です。
一覧を作ると、自分でも忘れていた口座や契約に気付くことも少なくありません。使っていないものは解約し、換金できるものは換金するなど、元気なうちに整理しておきましょう。
――親に「資産を一覧にして」とは、言い出しにくいのですが……
「亡くなった後のために作って」と切り出すのはちょっと難しいですよね。まず自分の資産や契約を一覧にして、「自分も身の回りの整理を始めたところ、意外と整理できて良かったから、一緒にやってみない?」と話してみてはいかがでしょうか。
デジタル遺産の整理は、高齢者だけに必要なものではありません。死後の準備として迫るのではなく、使っていない口座や契約を見直す機会として始めると、親にも受け入れてもらいやすくなります。
――デジタル遺産は、相続手続きや相続税の申告にも影響しますか?
もちろん影響します。デジタルか紙かは、財産の管理方法が違うだけです。相続には、不動産、預貯金、証券、保険などの紙の資産に加え、デジタル遺産を含めた財産全体を整理する必要があります。
仮に後から新たな財産が見つかると、遺産分割協議や相続税の申告に影響することがあります。相続トラブルを極力避けるためにも、きちんと見つけてもらえるようにしておくのも被相続人の責務と言えます。
家族構成や資産の内容によって、デジタル遺産対策は異なります。次に実家へ帰る機会があれば、利用している口座やサービスを親子で確認するとともに、金融機関や相続に詳しい専門家に相談してみるなど、早めに手を打っておくのが賢明です。
【教えてくれた人】中垣香代子さん
ファイナンシャル・プランナー、相続コンサルタント。「相続サポートkayo」代表、株式会社FPフローリスト所属。幅広い年齢層のお金の悩みに答え、将来にわたり安心して生活するヒントを提供している。著書:『親や配偶者が死んだあとの「お金」のことぜんぶ、本音で教えてください!』(ソシム)など。